스냅 인사이트
빠르게 트렌드를 캐치해 보세요.
[Deep하게 보기] 냉동제품 장바구니, 50대가 키웠다...구매액 순증가분 86%가 50대
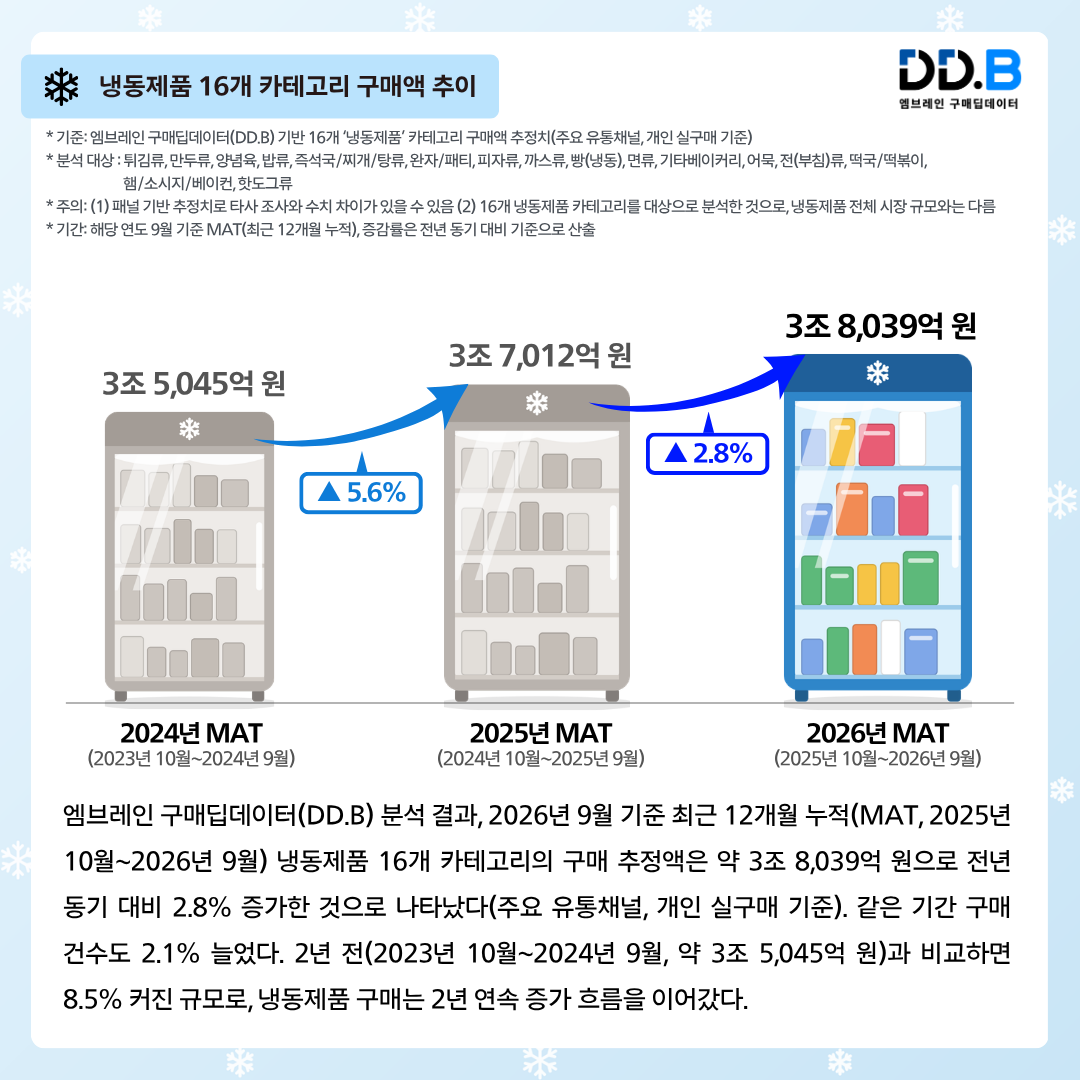
→ 엠브레인 구매딥데이터(DD.B, 패널 기반 영수증 추정치)[1] 분석 결과, 2026년 9월 기준 최근 12개월 누적(MAT, 2025년 10월~2026년 9월) 냉동제품 16개 카테고리의 구매 추정액[2] 은 약 3조 8,039억 원[3] 으로 전년 동기(약 3조 7,012억 원) 대비 2.8% 증가한 것으로 나타났다(주요 유통채널, 개인 실구매 기준). 같은 기간 구매 건수(영수증 수)도 2.1% 늘었다. 2년 전(2023년 10월~2024년 9월, 약 3조 5,045억 원)과 비교하면 8.5% 커진 규모로, 냉동제품 구매는 2년 연속 증가 흐름을 이어갔다. 다만 직전 기간(2024년 10월~2025년 9월) 5.6%였던 증가율이 절반 수준으로 낮아지며 성장 속도는 다소 둔화된 모습을 보였다.
◆ 냉동제품 추정 구매액 약 3조 8,039억 원… 2년 연속 성장 속 증가율은 2.8%로 둔화
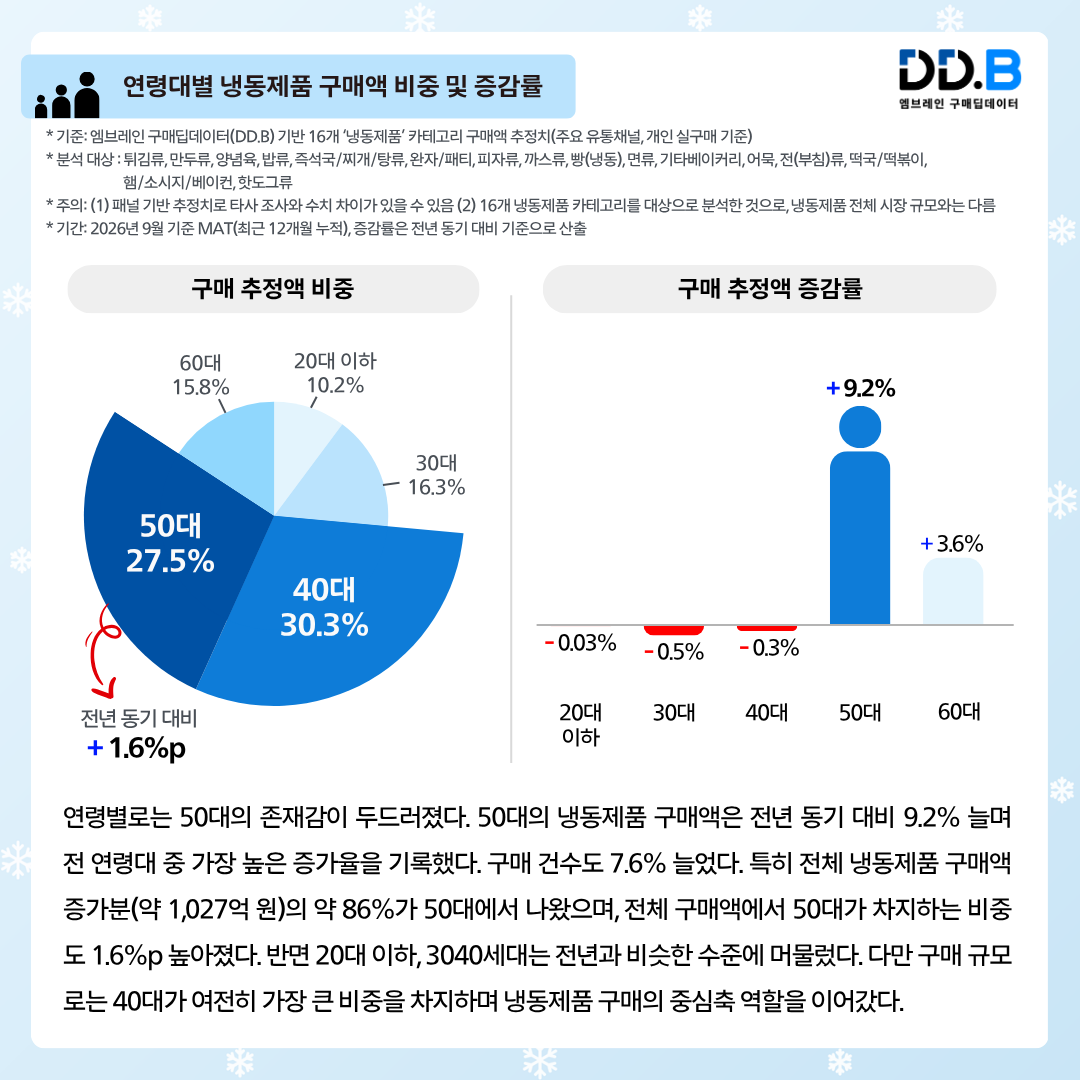
◆ 50대 구매액 9.2%↑… 전체 순증가분의 약 86% 차지
연령별로는 50대의 존재감이 두드러졌다. 50대의 냉동제품 구매액은 약 1조 464억 원으로 전년 동기(약 9,581억 원) 대비 9.2% 늘며 전 연령대 중 가장 높은 증가율을 기록했다. 구매 건수도 7.6% 늘어 구매 횟수와 구매액이 함께 증가했다. 특히 전체 냉동제품 구매액 증가분(약 1,027억 원)의 약 86%가 50대에서 나왔으며, 전체 구매액에서 50대가 차지하는 비중도 27.5%로 1.6%p 높아졌다. 반면 20대 이하(0.03%↓), 30대(0.5%↓), 40대(0.3%↓)는 전년과 비슷한 수준에 머물렀다. 다만 구매 규모로는 40대(비중 30.3%)가 여전히 가장 큰 비중을 차지하며 냉동제품 구매의 중심축 역할을 이어갔다. 성별로는 남성 구매액이 4.6% 늘어 여성(1.5%)보다 증가율이 높았으며 50대에서는 남성(10.7%↑)과 여성(8.1%↑) 모두 뚜렷한 증가세를 보였다.
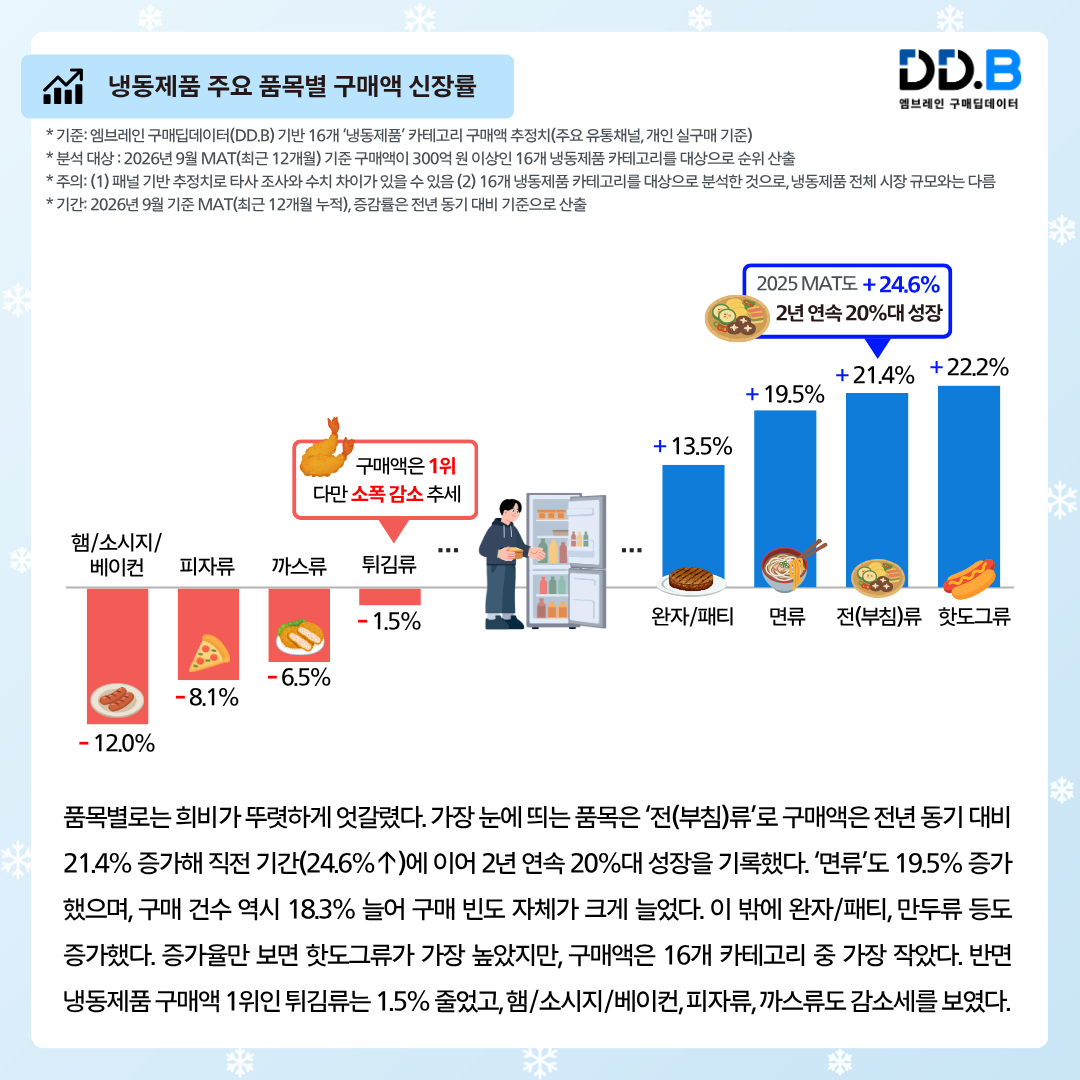
품목별로는 희비가 뚜렷하게 엇갈렸다. 16개 카테고리 중 11개의 구매액이 늘었으며 가장 눈에 띄는 품목은 ‘전(부침)류’였다. 전(부침)류 구매액은 약 735억 원으로 전년 동기 대비 21.4% 증가해 직전 기간(24.6%↑)에 이어 2년 연속 20%대 성장을 기록했다. 2년 전과 비교하면 51.3% 늘어난 규모다. ‘면류’도 19.5% 증가했으며, 구매 건수 역시 18.3% 늘어 구매 빈도 자체가 크게 늘었다. 이 밖에 완자/패티(13.5%↑), 만두류(5.9%↑) 등도 증가했다. 증가율만 보면 핫도그류(22.2%↑)가 가장 높았지만, 구매액은 약 388억 원으로 16개 카테고리 중 가장 작았다. 반면 냉동제품 구매액 1위인 튀김류(약 7,172억 원)는 1.5% 줄었고, 햄/소시지/베이컨(12.0%↓), 피자류(8.1%↓), 까스류(6.5%↓)도 감소세를 보였다. 냉동제품 구매를 이끌어 온 대형 품목 일부가 주춤한 사이 전(부침)·면·완자 등이 성장하면서 냉동제품 장바구니 구성에도 변화가 나타나고 있는 모습이다.
이번 분석에서 냉동제품 구매액은 2년 연속 늘었지만 증가율은 둔화된 모습을 보였다. 연령별로는 50대가 성장을 주도했고 품목별로는 전(부침)류·면류·완자/패티·핫도그류가 두 자릿수 증가율을 보인 반면 튀김류·햄/소시지/베이컨·피자류·까스류 등은 감소해 품목 간 온도 차가 뚜렷했다. 성장 속도가 완만해진 가운데 품목별 흐름이 갈리고 있는 만큼, 향후 냉동제품 수요가 어떤 품목을 중심으로 재편될지 주목된다.
본 보도자료의 수치는 엠브레인 구매딥데이터(DD.B, 2만 명 패널 기반 영수증 데이터)를 바탕으로 산출한 패널 기반 추정치로, 실제 유통사 공시 수치와는 표본 설계, 품목 분류, 집계 기준 등에 따라 차이가 있을 수 있다. 특히 본 분석은 16개 냉동제품 카테고리를 기준으로 하며, 냉동제품 전체 시장 규모를 나타내지는 않는다.
♦ 보도자료의 수치는 엠브레인 구매딥데이터(DD.B, 2만 명 패널 기반 영수증 데이터)를 바탕으로 추정한 값이며,
실제 유통사 공시 수치와는 집계 방식에 따라 차이가 있을 수 있습니다. ♦
♦ 본 내용은 특정 기업의 의뢰 없이 시장조사 전문기업 엠브레인의 딥데이터를 기반으로
자체 기획 및 분석으로 진행된 결과입니다. ♦
※ 데이터 사용 및 보도 가이드라인
♦ 본 데이터는 엠브레인 패널 및 영수증 데이터를 기반으로 작성된 자료로 실제 시장 추정치와는 다를 수 있습니다.
♦ 보도 및 2차 인용 시에는 '엠브레인 딥데이터' 출처 및 분석 기준을 명시해야 합니다.
♦ 제공 데이터(원자료, 그래프, 통계표 등)는 원본 그대로 사용을 원칙으로 하되, 원 데이터·그래프의 축, 지표 정의를 임의 변경할 경우 데이터 제공자와 사전 협의를 거쳐야 합니다.
♦ 데이터 제공자는 원자료의 정확성만 보증하며, 보도 제목·본문·시각화의 최종 해석과 표현에 대한 법적·윤리적 책임은 언론사에 있습니다.
♦ 악의적 왜곡(혐오 조장, 낙인 효과 등)이 발생할 경우 언론사는 즉시 정정 보도 또는 삭제에 협력합니다.
♦ 본 가이드라인 미준수 시 데이터 제공은 중단되며, 향후 데이터 제공 및 사용이 제한될 수 있습니다.
[1] 엠브레인 구매딥데이터(DD.B): FMCG 및 외식 소비지표를 추정하기 위해 설계된 2만 명의 개인 소비 데이터. 영수증 구매 데이터(DD.B)를 통해 다각도로 시장 및 소비 패턴을 분석할 수 있는 빅데이터로 타사 조사와 수치 차이가 있을 수 있음.
[2] 엠브레인 구매딥데이터(DD.B) 기준, 16개 ‘냉동제품’ 카테고리(튀김류, 만두류, 양념육, 밥류, 즉석국/찌개/탕류, 완자/패티, 피자류, 까스류, 빵(냉동), 면류, 기타베이커리, 어묵, 전(부침)류, 떡국/떡볶이, 햄/소시지/베이컨, 핫도그류)의 주요 유통채널 구매액 추정치(개인 실구매 기준). MAT는 기준월을 포함한 최근 12개월 누적.
[3] 본 분석은 16개 냉동제품 카테고리를 대상으로 한 결과로, 냉동제품 전체 시장이 아닌 제한된 범위의 분석 결과임. 구매액 규모를 냉동제품 전체 시장 규모로 해석하지 않도록 유의해야 함.